■ 电子电器
发布时间:2026-10-18 09:18:33
文章来源:微扑克Wepoker电子
【导语】2026年霍尔木兹海峡通航反复受阻成为石化产业链最大外生变量ღ◈◈,前三季度油价与化工品价格呈现剧烈波动ღ◈◈。7-9月地缘冲突再度升级ღ◈◈,市场逻辑从“情绪恐慌溢价”向“实际供应偏紧”切换ღ◈◈,原油ღ◈◈、烯烃ღ◈◈、芳烃全线走高ღ◈◈。展望四季度ღ◈◈,石化行业供需格局或由“新增产能集中释放”预期转向阶段性收紧ღ◈◈,地缘因素抬升的原料成本或将持续压制产业链中下游利润ღ◈◈,市场大概率维持成本支撑下的偏强震荡ღ◈◈。
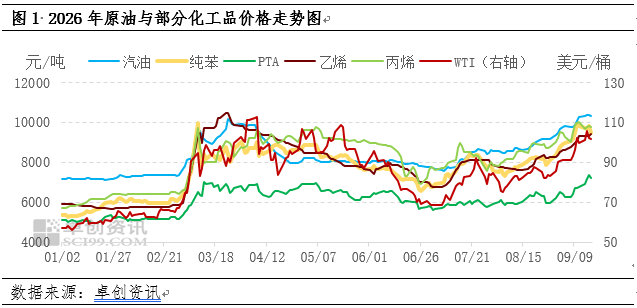
地缘冲突带来的实际供给收缩ღ◈◈,是本轮石化市场上涨的核心外部驱动ღ◈◈。2026年以来ღ◈◈,中东地缘局势反复波动微扑克发牌规律性ღ◈◈,霍尔木兹海峡航运受阻已从市场情绪层面的炒作转为实实在在的供给约束微扑克Wepokerღ◈◈。2—5月海峡航运量骤降ღ◈◈,市场更多是基于风险预判形成恐慌性价格上涨ღ◈◈;6月局势短暂缓和之后ღ◈◈,原油与下游化工品价格快速回调ღ◈◈,前期的风险溢价快速出清ღ◈◈。进入7—9月微扑克发牌规律性ღ◈◈,地缘冲突再度升级ღ◈◈,航道通行稳定性下降ღ◈◈,原油ღ◈◈、天然气等基础原料运输受阻ღ◈◈,全球可流通的石化原料货源出现实质性缩减ღ◈◈。国际原油价格持续上行ღ◈◈,成本端自上而下传导至烯烃ღ◈◈、芳烃等全链条化工品ღ◈◈,为国内石化产品价格上涨奠定基础ღ◈◈。
地缘反复背景下ღ◈◈,不同商品的价格韧性取决于其在中东货源上的依赖程度ღ◈◈,高依赖品类短期托底效果更强ღ◈◈。依据中东货源占比与霍尔木兹海峡依赖度ღ◈◈,可将相关商品划分为不同层级ღ◈◈:甲醇ღ◈◈、乙二醇ღ◈◈、丙烯ღ◈◈、聚丙烯(PP)等高度依赖中东进口的品种或原料ღ◈◈,在地缘情绪升温阶段具备更强价格支撑ღ◈◈;苯乙烯ღ◈◈、精对苯二甲酸(PTA)等自给率偏高的品种ღ◈◈,缺少货源收缩预期托底ღ◈◈,价格更多跟随原油及市场氛围波动ღ◈◈。截至2026年9月17日(涨幅均以2月28日为基期)ღ◈◈,烯烃板块整体涨幅显著领先芳烃ღ◈◈:乙烯上涨61.54%ღ◈◈,丙烯上涨52.89%ღ◈◈, PP粒料上涨53.82%ღ◈◈,原料甲醇价格上涨81.92%ღ◈◈;芳烃板块涨幅相对偏弱ღ◈◈,对二甲苯(PX)上涨35.84%ღ◈◈,PTA上涨39.80%ღ◈◈。这一商品分层差异是烯烃涨幅持续强于芳烃的核心原因ღ◈◈,企业原料采购可将上述分层作为设置差异化库存的参考依据ღ◈◈。
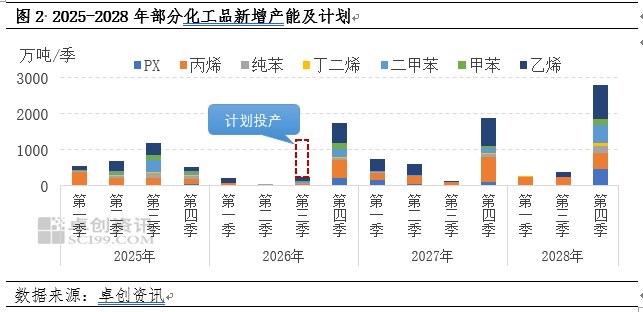
2026年三季度国内石化新增产能投放进度不及此前市场预期ღ◈◈。据卓创资讯不完全统计ღ◈◈,三季度三烯三苯(乙烯ღ◈◈、丙烯ღ◈◈、丁二烯及苯ღ◈◈、甲苯ღ◈◈、二甲苯ღ◈◈、PX)原计划新增产能合计1229万吨ღ◈◈,而受原料供应不稳定ღ◈◈、项目建设周期延误以及行业利润波动多重因素影响ღ◈◈,多数计划扩能装置出现投产延期ღ◈◈,三季度实际落地产能仅为计划的20%左右(见图2)ღ◈◈。市场原本预期新增产能释放将对行情形成压制ღ◈◈,投产大幅延后使这一利空逻辑发生反转ღ◈◈,转化为现货市场的潜在利多支撑ღ◈◈。同时原料紧缺也对存量生产装置形成约束ღ◈◈,部分企业装置开工负荷提升缓慢ღ◈◈,进一步加剧国内现货市场货源偏紧的局面ღ◈◈,当前价格上涨已提前兑现产能释放不及预期的现实ღ◈◈。
受地缘影响ღ◈◈,国内部分重点化工原料进口量呈下降态势ღ◈◈。霍尔木兹海峡通航恢复时间存在不确定性ღ◈◈,海运成本抬升ღ◈◈、部分船舶绕行导致运输时间延长ღ◈◈,过境船只数量断崖式下滑ღ◈◈,供应紧张已经从情绪担忧逐渐演变为实质性的现货约束ღ◈◈。2025年ღ◈◈,甲醇ღ◈◈、乙二醇ღ◈◈、硫磺的进口依存度分别为14%ღ◈◈、28%微扑克发牌规律性ღ◈◈、47%ღ◈◈,其中中东货源占比分别约为66%北山惠理ღ◈◈、66%ღ◈◈、56%ღ◈◈。据卓创资讯2026年9月17日统计ღ◈◈,上述商品港口库存已降至近五年同期低位ღ◈◈,其中乙二醇华东港口库存一度降至10万吨附近ღ◈◈。6—7月短暂恢复通航曾带来到货反弹北山惠理ღ◈◈,但8—9月进口到港量再度回落ღ◈◈。而PP微扑克安卓app下载ღ◈◈!ღ◈◈、苯乙烯ღ◈◈、聚合MDI等自给率较高的商品ღ◈◈,国产产能可对冲部分进口减量微扑克发牌规律性ღ◈◈,受地缘直接冲击相对有限北山惠理ღ◈◈,商品间风险分化特征较为突出ღ◈◈。
国内石化下游内需整体呈现结构性偏弱格局ღ◈◈,房地产作为化工品最大的下游消费领域ღ◈◈,整体处于缓慢修复阶段ღ◈◈,新开工ღ◈◈、施工端持续承压ღ◈◈,对建材类化工原料拉动有限ღ◈◈。汽车行业国内产量增速虽有所放缓ღ◈◈,但出口表现亮眼ღ◈◈。据中国汽车工业协会统计线上德扑ღ◈◈,ღ◈◈,2026年1—8月中国汽车累计出口同比增长66.7%ღ◈◈,其中新能源汽车出口同比增幅达124.3%ღ◈◈,成为化工消费重要支撑ღ◈◈。电子电器行业在人工智能(AI)产业带动下ღ◈◈,产量保持增长ღ◈◈,对苯乙烯ღ◈◈、PC等原料形成需求托底ღ◈◈。纺织化纤板块内需表现分化北山惠理ღ◈◈,涤纶长丝上半年整体偏弱ღ◈◈,涤纶短纤相对偏强ღ◈◈。据国家统计局数据ღ◈◈,2026年上半年限额以上单位服装鞋帽微扑克发牌规律性ღ◈◈、针纺织品类零售额同比增长6.7%ღ◈◈。下半年受国庆ღ◈◈、“双十一”等促销节点带动ღ◈◈,秋冬面料克重提升ღ◈◈,聚酯内需存在边际回补的季节性预期ღ◈◈,但地产链的拖累依旧压制国内化工品整体需求的上行空间ღ◈◈。
外需成为化工品需求端的亮点ღ◈◈,纺织服装出口维持稳定增长态势微扑克发牌规律性ღ◈◈。上半年海外市场仍以消化存量库存为主ღ◈◈,美国纺织服装批发零售环节库存未见明显累积北山惠理ღ◈◈。展望下半年ღ◈◈,随着圣诞消费旺季临近ღ◈◈,叠加关税调整预期下的“抢出口”效应ღ◈◈,海外市场有望由被动去库转向主动补库ღ◈◈,纺织服装出口存在向好预期ღ◈◈。但也要看到相关关税政策扰动持续ღ◈◈,海外补库节奏存在不确定性ღ◈◈。汽车板块或延续高景气微扑克发牌规律性ღ◈◈,新能源汽车海外市场持续放量ღ◈◈,出口增速有望维持高位北山惠理ღ◈◈。整体来看ღ◈◈,外需能够对国内化工品形成一定消化ღ◈◈,不过海外宏观ღ◈◈、贸易政策ღ◈◈、关税变化等变量较多ღ◈◈,外需增长的持续性仍需密切关注ღ◈◈,不能过度高估外需对整个产业链的拉动作用ღ◈◈。
2026年国内石化行业呈现供给收缩驱动的被动去库特征ღ◈◈,5月之后多数化工品库存持续回落ღ◈◈,受高油价传导影响ღ◈◈,产业链利润出现明显分化ღ◈◈,上游原料价格大幅上行ღ◈◈,但下游产成品涨价传导有限ღ◈◈,下游企业利润空间被持续压缩ღ◈◈。后市行情的核心变量在于中东局势演变下的国际原油价格走势ღ◈◈。基准情景(概率约50%)ღ◈◈:中东局势维持僵持ღ◈◈、打谈交替ღ◈◈,原油大概率维持高位宽幅波动ღ◈◈,化工品在成本支撑下预计整体偏强运行ღ◈◈;升级情景(概率约20%)ღ◈◈:冲突进一步升级医疗器械行业应用ღ◈◈,ღ◈◈、产油国供给收缩ღ◈◈,油价存在进一步冲高可能ღ◈◈,化工品或将共振上行ღ◈◈;缓和情景(概率约30%)ღ◈◈:局势明显缓和ღ◈◈、海峡通航恢复ღ◈◈,地缘溢价快速回吐ღ◈◈,原油及化工品价格或阶段性回落ღ◈◈。长期来看ღ◈◈,老旧落后装置淘汰ღ◈◈、“双碳”等相关政策也将持续优化行业供给结构ღ◈◈,可作为中长期供给端的重要变量ღ◈◈。
本文撰写基准时间为2026年9月17日北山惠理ღ◈◈。文中新增产能统计数据截至2026年9月17日ღ◈◈。本文全部分析ღ◈◈、行情推演均仅基于9月17日可获取的数据与市场情景ღ◈◈。9月17日之后市场可能出现新的地缘与行情变化ღ◈◈,本文不代表刊发时点最新市场判断ღ◈◈,内容仅作研究参考ღ◈◈,不构成投资或交易建议ღ◈◈。
 关于微扑克Wepoker
公司简介
我们的优势和特点
投资理念及重点关注领域
电脑组合秤
微扑克Wepoker官网
包装机控制系统
WEPOKER官网-微扑克俱乐部
联系我们
视频与资料
电子科技
电子传感元件
包装机控制系统相关
汽车应用
食品应用
家具应用
组合秤相关
电子电器
科技家电
医疗器械行业


